

6月29日,新三板挂牌公司华宇电子(874578)公告披露,公司董事会会议审议通过了《关于公司终止向不特定合格投资者公开发行股票并在北京证券交易所上市申请的议案》和《关于撤回公司向不特定合格投资者公开发行股票并在北京证券交易所上市相关申请文件的议案》。
2025年6月26日,北交所受理了华宇电子提交的公开发行相关申请文件,保荐机构、会计师事务所、律师事务所分别为华创证券有限责任公司、容诚会计师事务所(特殊普通合伙)和安徽天禾律师事务所,评估机构为中水致远资产评估有限公司。
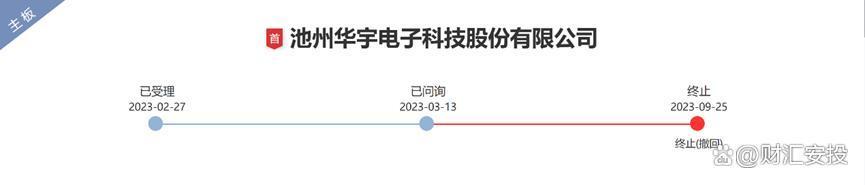
值得注意的是,华宇电子曾于2023年2月申报深交所主板IPO,不过,公司基于未来战略发展考虑、资本市场外部环境状况、自身融资需求等诸多因素,结合当时各上市板块的审核动态以及审核效率,经过与各方充分沟通协商,最终决定申请撤回发行上市申请。
2023年9月25日,深交所决定终止对其首次公开发行股票并在主板上市的审核。
华宇电子2014年成立,主要从事集成电路封装和测试业务,主营业务包括集成电路封装测试、晶圆测试、芯片成品测试。
同行业可比公司包括长电科技、华天科技、通富微电、甬矽电子、气派科技、利扬芯片、伟测科技、华岭股份。
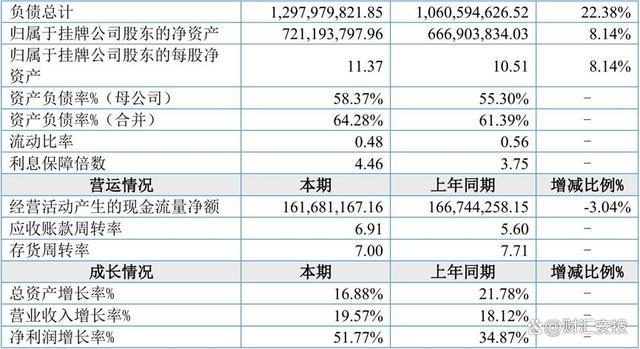
2023年度、2024年度、2025年度,公司营业收入分别为57,812.59万元、68,288.55万元和81,655.78万元;归属于挂牌公司股东的净利润分别为4,202.05万元、5,667.45万元和8,601.40万元;扣非归母净利润分别为4,145.26万元、5,519.43万元和8,249.39万元。
2025年度,公司营业收入、归属于挂牌公司股东的净利润、归属于挂牌公司股东的扣非净利润同比分别增长19.57%、51.77%和49.46%。
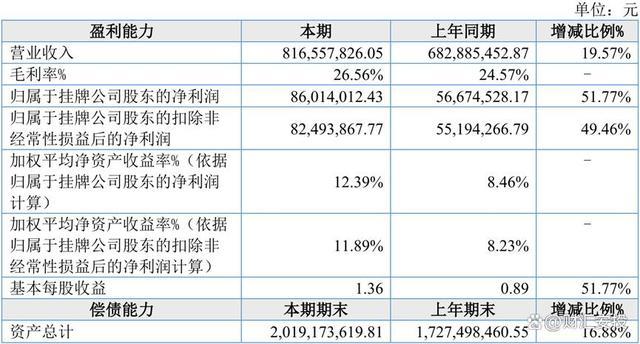
报告期内,公司综合毛利率分别为25.40%、24.57%和26.56%。
公司客户包括集创北方、韩国ABOV、中微爱芯、华芯微、普冉股份、晶华微、易兆微等。
报告期内,公司对前五大客户销售金额合计分别为20,929.71万元、20,986.28万元和26,308.02万元,占营收收入的比例分别为36.20%、30.73%和32.22%。
其中,2024年度、2025年度,公司对第一大客户普冉半导体(上海)股份有限公司销售金额分别为5,161.87万元、8,337.21万元,占营业收入的比例分别为7.56%和10.21%。
公司报告期各期末应收账款净额分别为12,499.93万元、10,421.09万元和11,774.85万元,占当期流动资产的比例分别为37.19%、28.55%和33.25%,占比较高。
公司报告期各期末存货净额分别为5,221.06万元、7,130.24万元和8,714.37万元,占当期流动资产的比例分别为15.53%、19.53%和24.61%,存货占流动资产的比例较高。
另外,报告期内,公司计入当期损益的政府补助分别为714.75万元、1,077.39万元和1,499.55万元,占剔除股份支付影响后的当期利润总额的比例分别为15.18%、17.99%和16.07%。
值得一提的是,公司现有机器设备以进口设备为主,主要供应商包括东京精密、DISCO、KS、ASM等国际知名设备厂商。
公司本次募集资金投资项目包括“大容量存储器与射频模块封测数字化改造项目”及“合肥集成电路测试产业基地晶圆测试及芯片成品测试项目”,拟募集资金3.2亿元。
彭勇、高莲花、赵勇、高新华分别持有公司34.03%、25.81%、13.40%和3.99%的股份,彭勇、赵勇和高新华通过华宇芯管理间接持有公司0.13%股份;彭勇担任华宇芯管理的普通合伙人,通过华宇芯管理间接控制公司3.37%的股份,彭勇、高莲花、赵勇、高新华签署了《一致行动人协议》配资平台实盘平台,彭勇、高莲花、赵勇、高新华合计控制公司80.60%的股份,为公司的共同控股股东和实际控制人。
英赫优配提示:文章来自网络,不代表本站观点。


